- 地址
- 赤水市号速峰482号
- 致电我们
- 13594780168
- 周一至周六
- 09:00 to 18:00

案例中心
赛事广播权规模效应显现,转播平台收益增长
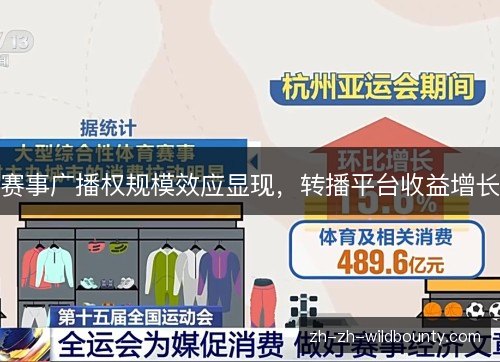
赛事广播权规模效应正在显现,转播平台收益增长不再只靠单场广告,而由长期合约、多场次打包和会员订阅共同推动。英超、欧冠、NBA等头部赛事的新周期报价抬升,让版权从成本项变成可运营资产,转播平台、俱乐部和赛事组织者都被卷入新的收益分配逻辑。
从英超到欧冠,从NFL到NBA,新一轮版权周期普遍采用更长年限和更多场次打包。转播平台不再只买一场直播,而是把常规赛、淘汰赛、集锦和幕后内容一并纳入,赛事广播权的规模效应由此形成。俱乐部和联盟提前锁定收入,转播平台则获得稳定内容池,议价方式随之改变。
平台的做法是把权益拆成直播、点播、数据、短视频和线下观赛等层次,用会员、广告、分发授权和增值服务分别变现。赛事广播权规模越大,单位场次的采购和制作成本越容易被摊薄,转播平台收益增长因此有了更扎实的算术基础,而不是单纯依赖涨价。
规模效应之所以成立,是因为用户注意力持续向头部赛事集中。曼联、利物浦、皇马、拜仁慕尼黑和巴黎圣日耳曼的强强对话,能把订阅、广告和社交讨论同时推高;转播平台用多场次套餐承接这种集中需求,留存率上升,赛事广播权的商业价值被反复放大。
成本端的变化同样关键。头部赛事版权费高企,但转播平台通过规模化采购降低单场成本,再以广告库存、会员分层和分销授权提高收入。赛事广播权规模效应显现后,转播平台收益增长更多来自运营效率,而不是把全部压力转嫁给观众,这让投入与回报更容易形成闭环。
对俱乐部来说,稳定且可预期的版权分成改变了引援和经营节奏。曼联、利物浦、皇马、拜仁慕尼黑等豪门能把赛事广播权收入计入多年预算,巴黎圣日耳曼也借此平衡巨星合同;英超、西甲、德甲的中小俱乐部则通过联赛集体销售获得更均衡的分配,竞争底盘得到支撑。
球员和教练的曝光价值随赛事广播权扩张而上升。姆巴佩、哈兰德在英超和欧冠的每次关键进球被更多镜头捕捉,瓜迪奥拉、安切洛蒂的战术讨论也成为内容产品;转播平台用这些故事延长用户停留,赛事广播权规模效应转化为赞助议价和会员黏性,收益增长获得内容支撑。
赛事组织者也在调整授权方式。英超把本土与海外版权分周期出售,欧冠集中打包资格赛到决赛,NFL和NBA按媒体类型拆分套餐,世界杯和奥运会则依靠全球时区分销扩大覆盖。集中销售提升了议价能力,赛事广播权规模效应让联盟收入更稳定,转播平台也能按目标市场配置资源。
转播平台之间的竞争因此更看重长期合约和联合竞标。传统电视网拥有制作与分发经验,流媒体掌握用户数据和交互能力,双方在英超、欧冠、NBA等标的上反复博弈;赛事广播权规模效应提高了门槛,也迫使转播平台用差异化套餐控制成本,收益增长与风险承担被重新平衡。
用户端感受同样直接。 PG电子App下载多场次套餐、低价广告支持层和单队订阅把不同支付能力的人群纳入,赛事广播权规模扩大后,转播平台敢在画质、数据、多屏互动上持续投入;选择变多带来付费意愿提升,广告主也愿意为可验证的观看时长买单,收益增长因此不止一条曲线。
风险并不因规模效应消失。版权费持续抬高可能形成泡沫,订阅疲劳和盗播分流会侵蚀付费基本盘;转播平台若只靠涨价覆盖成本,赛事广播权规模效应反而会被削弱。更稳妥的做法是用数据分析定价、优化广告库存、加强反盗播,并让转播平台收益增长与用户价值同步。
本土赛事也在借鉴这一逻辑。中超、CBA若继续分散销售,单场议价能力有限;把赛事广播权集中打包、分层授权,并围绕焦点战和季后赛设计产品,转播平台收益增长才有机会复制英超、NBA的规模效应。俱乐部、球员和教练的曝光也会随转播覆盖扩大而提升。
往后看,赛事广播权正在从单一直播权转向全媒体权益包,短视频、数据、虚拟广告和海外分销都被装进合约。转播平台收益增长将更依赖精细运营:用不同套餐覆盖家庭、移动和商业场景,用本地化解说和数据分析提高留存,赛事广播权的规模效应才会持续释放。
这场变化的落点在于,赛事广播权规模效应让联盟、俱乐部、球员和转播平台坐在同一条收益链上。曼联、皇马、拜仁慕尼黑、巴黎圣日耳曼与英超、欧冠、NBA等品牌越强,转播平台收益增长越有基础;下一阶段比的是全球分销、产品设计和成本控制,谁能把规模转成效率,谁就能留在牌桌上。